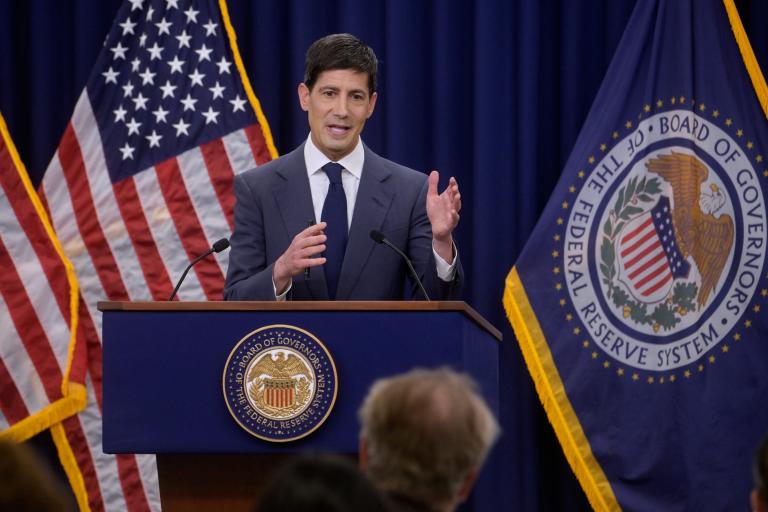
La Reserva Federal de Estados Unidos (Fed) elevó este miércoles su tasa de interés en 25 puntos básicos, hasta un rango de 3.75%-4.00%, en una decisión unánime del Comité Federal de Mercado Abierto (FOMC) y la primera subida desde 2023. Más allá del movimiento, ampliamente anticipado por el mercado, la atención se concentró en el tono restrictivo de su presidente, Kevin Warsh, quien reafirmó que la inflación continúa siendo el principal desafío para la política monetaria.
Warsh describió una economía que continúa expandiéndose a un ritmo sólido, respaldada por un gasto doméstico resiliente, fuerte crecimiento de la productividad e inversión de capital robusta. También calificó al mercado laboral como “en buena forma”: el desempleo se mantiene en 4.1%, las vacantes y horas trabajadas vienen aumentando y las solicitudes de subsidio por desempleo son consistentes con una economía cercana al pleno empleo. Esta fortaleza permite a la Fed concentrarse principalmente en el otro componente de su mandato dual: la estabilidad de precios.
En ese frente, Warsh reconoció que la inflación lleva más de cinco años por encima del objetivo de 2%. A partir de los últimos datos de CPI y PPI, estimó una inflación PCE total de 3.6% interanual en agosto y una PCE subyacente de 3.2%, mientras el CPI se ubicó en 2.4%. Advirtió además que demasiadas categorías continúan registrando aumentos superiores al 3% en horizontes de seis y doce meses, los precios de las materias primas volvieron a subir y, especialmente, que las tendencias subyacentes de inflación no mostraron una mejora significativa durante el verano.
Las nuevas proyecciones del FOMC refuerzan este diagnóstico. La mediana del Comité anticipa un crecimiento del PBI real de 2.3% en 2026 y 2.4% en 2027, con el desempleo estable en 4.1%. La inflación PCE cerraría este año en 3.7% y descendería a 2.3% el próximo, mientras los riesgos inflacionarios permanecen sesgados al alza y los correspondientes al empleo se consideran balanceados. El dot plot, por su parte, sitúa la tasa de fondos federales en 4.1% al cierre de 2026 y 2027, frente al 3.8% previsto para este año en junio, señalando una trayectoria de política monetaria más restrictiva.
Consultado sobre si la decisión había sido “liderada por el mercado”, Warsh negó que la Fed siga sus movimientos, aunque reconoció que los precios de los activos forman parte de la información que observa. También rechazó una dependencia mecánica de datos puntuales, al considerar que estos pueden ser ruidosos y que son las tendencias las que deben guiar las decisiones. Asimismo, señaló que no utiliza la denominada tasa neutral como parámetro operativo, sino principalmente como un concepto académico.
Sobre el aumento de los rendimientos de los bonos de largo plazo, Warsh identificó tres factores: la fortaleza de la economía estadounidense durante 2026, una mayor competencia por capital ante el financiamiento masivo que están levantando los hiperescaladores tecnológicos para sus inversiones y las tensiones geopolíticas, que presionan los precios de la energía y materias primas, así como los márgenes de refinación y los precios finales al consumidor. Respecto a shocks de oferta como energía y aranceles, reconoció que la Fed no puede controlar precios individuales, pero sí buscará impedir que estos se propaguen y generen efectos inflacionarios de segunda y tercera ronda.
Warsh también evitó pronunciarse sobre las presiones presidenciales para reducir las tasas, limitándose a señalar que la independencia de la Fed es una “vía de doble sentido”. Sobre inteligencia artificial, reveló la creación de un grupo de trabajo interno que presentará a finales de año un informe sobre sus implicancias para la política monetaria, mientras que las decisiones regulatorias sobre sus riesgos corresponden a otras instancias del gobierno.
En el frente social e internacional, sostuvo que recuperar la estabilidad de precios beneficia especialmente a quienes carecen de activos financieros, al proteger el poder adquisitivo de sus ingresos. También señaló que, tras sus recientes reuniones con autoridades monetarias en Jackson Hole, el G20 y Basilea, percibe presiones de precios similares entre las principales economías avanzadas y reconoció que las decisiones de la Fed generan efectos de derrame sobre los mercados internacionales, y viceversa.
Finalmente, Warsh explicó que su postura más restrictiva frente al año pasado responde a que la evidencia confirmó su percepción inicial de que la economía estadounidense se estaba fortaleciendo. Bajo este escenario, reiteró que el principal problema para la política monetaria no es actualmente el crecimiento, sino la inflación.
La reacción del mercado reflejó esta lectura. Aunque la subida de 25 puntos básicos estaba ampliamente descontada, las acciones estadounidenses retrocedieron, el dólar se fortaleció y los rendimientos de los Treasuries avanzaron tras el mensaje. La tasa del bono estadounidense a 10 años se ubicó por encima del 5%, ante una Fed que proyecta tasas más elevadas y que todavía no observa una mejora convincente de la inflación subyacente.