AENZA ANUNCIA ESCISIÓN DE SU NEGOCIO DE CONSTRUCCIÓN Y SUBE 45%

7 de octubre de 2025

La subida de hoy borra alrededor del 90% de la pérdida bursátil registrada por AENZAC1 en lo que va del año en la BVL
Facebook
X
LinkedIn
WhatsApp

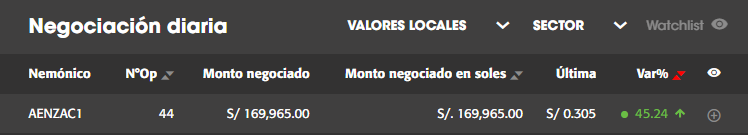
Las acciones de Aenza vienen subiendo 45% en la rueda de bolsa de hoy, impulsadas por el anuncio de una escisión de su subsidiaria Ingeniería y Construcción S.A.C.

Negociación de AENZAC1 en la BVL al mediodía
Según el hecho de importancia remitido a la Bolsa de Valores de Lima (BVL), la escisión está condicionada a que se obtengan todas las aprobaciones y waivers requeridos y que no se ejerza el derecho de separación por accionistas que representen más de un porcentaje del capital social, a ser determinado por el Directorio.

La compañía ha convocado a Junta General de Accionistas para el 3 de noviembre de 2025, en la que se someterá a aprobación la escisión y se buscará ratificar la transferencia de acciones de Cumbra Ingeniería S.A., en posesión de Aenza S.A.A., a favor de Ingeniería y Construcción S.A.C.

El movimiento busca aislar los riesgos operativos del segmento de construcción —el más volátil dentro del grupo— y liberar el valor de los activos más rentables de Aenza, provenientes del negocio de infraestructura. Según especialistas, Aenza es una empresa con flujos estables, que cotiza actualmente a menos de 4 veces sus beneficios, y que, sin considerar a Cumbra, genería entre S/ 140 y S/ 150 millones de beneficios.

Para los analistas, la decisión representa un catalizador relevante, ya que los resultados futuros dejarían de verse afectados por el desempeño de Cumbra, permitiendo reflejar de forma más clara la rentabilidad estructural del grupo. Actualmente, Kallpa SAB mantiene un precio objetivo de S/ 0.55 para AENZAC1 con recomendación de compra.
Más noticias

15 de octubre de 2026

PRO

SOLO PARA SUSCRIPTORES

La SAB mantiene su recomendación de venta para CPACASC1, con un valor fundamental de S/ 8.74 por acción, y considera que el precio mínimo de S/ 8.93 determinado por EQUBO representa una oportunidad de salida para los accionistas minoritarios ante la posible reducción de liquidez tras la OPA de Holcim.

14 de octubre de 2026

PRO

SOLO PARA SUSCRIPTORES

La firma valorizadora designada por la SMV determinó un precio mínimo de S/ 8.93 por acción común para la OPA posterior de Holcim, tomando como referencia el precio pagado por la adquisición del control de Cementos Pacasmayo, lo que representa una prima de 5.68% respecto a su última cotización bursátil.

13 de octubre de 2026

PRO

SOLO PARA SUSCRIPTORES

Kallpa Securities incrementó en 19.6% su valor fundamental para las acciones de Ferreycorp, de S/ 4.60 a S/ 5.50, lo que representa un potencial de apreciación de 16.5% frente a su cotización actual de S/ 4.72, impulsado por mejores perspectivas de crecimiento en las ventas de maquinaria para la gran minería.

13 de octubre de 2026

PRO

SOLO PARA SUSCRIPTORES

Truist Securities y Wells Fargo elevaron sus precios objetivo para las acciones de Meta Platforms hasta US$ 1,000, mientras que J.P. Morgan y otras firmas de Wall Street también revisaron al alza sus valorizaciones, en medio del creciente optimismo por las perspectivas de la compañía y sus negocios vinculados a la inteligencia artificial.

12 de octubre de 2026

PRO

SOLO PARA SUSCRIPTORES

La Sociedad Agente de Bolsa elevó su precio objetivo a S/ 9.00 por acción, lo que representa un potencial de apreciación de 8.4% frente a su cotización de S/ 8.30, aunque mantiene cautela ante la próxima OPA de Holcim y sus posibles efectos sobre la liquidez de la acción.

¿Deseas asistir a nuestro próximo evento?

Déjanos tus datos para hacerte llegar tu invitación.